 TU ESCUCHAS LA GRANDOTA 97.5 FM
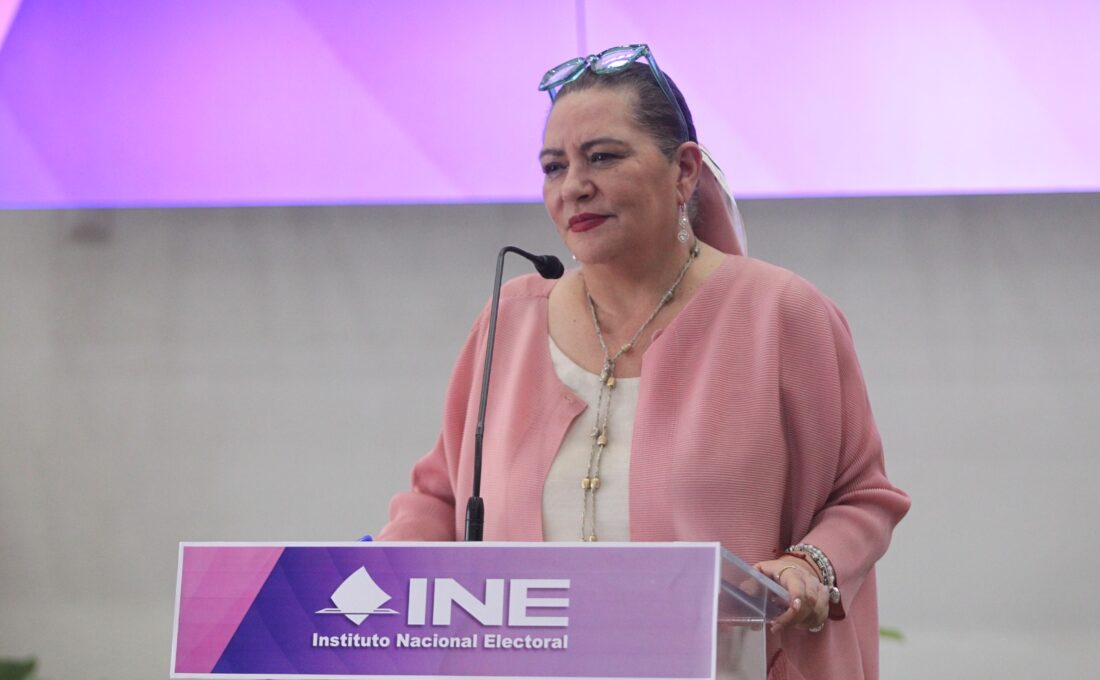
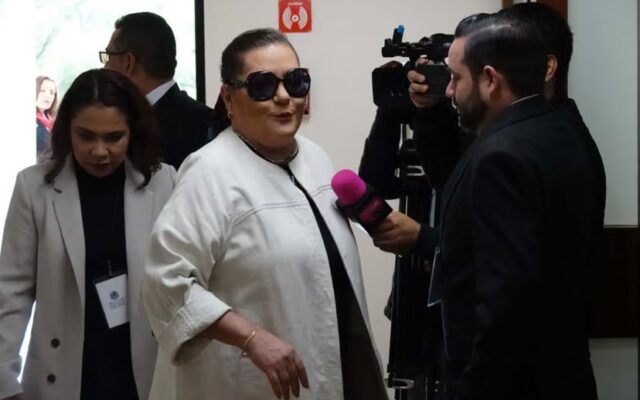
La consejera presidenta del Instituto Nacional Electoral (INE), Guadalupe Taddei Zavala, enfrenta cuestionamientos periodísticos por presuntas irregularidades en contratos de materiales electorales, posibles conflictos de interés y vínculos entre colaboradores del organismo y empresas proveedoras. Los señalamientos, difundidos a lo largo de 2026, adquirieron mayor relevancia en octubre tras la publicación de reportajes sobre sus relaciones con un contratista y la apertura de una investigación de oficio por parte de la Auditoría Superior de la Federación (ASF).
Las investigaciones periodísticas han puesto bajo escrutinio a siete empresas proveedoras de insumos electorales que, según los reportes, son investigadas por laUnidad de Inteligencia Financiera (UIF) por posibles irregularidades. Entre los nombres señalados figuran Corporativo Zeg, Cajas Graf y otras firmas relacionadas con empresarios que mantienen vínculos personales o laborales con personas del entorno de Taddei.
A los cuestionamientos se suman observaciones de auditoría por pagos de materiales para simulacros electorales, contratos adjudicados directamente y antecedentes empresariales de colaboradores del instituto. Aunque las publicaciones han documentado relaciones y posibles anomalías que requieren aclaración, no todas las acusaciones han sido acreditadas y las investigaciones deberán determinar si existen responsabilidades administrativas o penales.
Los cuestionamientos a la gestión del INE no comenzaron en octubre. En febrero de 2026, reportes sobre la revisión de la Cuenta Pública de 2024 informaron que la ASF detectó posibles irregularidades por 66 millones 563 mil pesos en compras de insumos y servicios del organismo.
De ese monto, 63 millones 241 mil pesos correspondían a servicios de impresión, producción y distribución de materiales para simulacros de capacitación electoral del proceso 2023-2024. La observación se relacionó con la falta de documentación justificativa y comprobatoria suficiente para acreditar la prestación del servicio.
La revisión también incluyó otros gastos, entre ellos materiales didácticos y el arrendamiento de vehículos. Estas observaciones no equivalen automáticamente a la comprobación de un desvío de recursos: señalan conceptos que requieren documentación, aclaración y, en su caso, solventación por parte del organismo.